







Mahsulotlar bo‘yicha tezkor navigatsiya
Tijoriy taklif olish
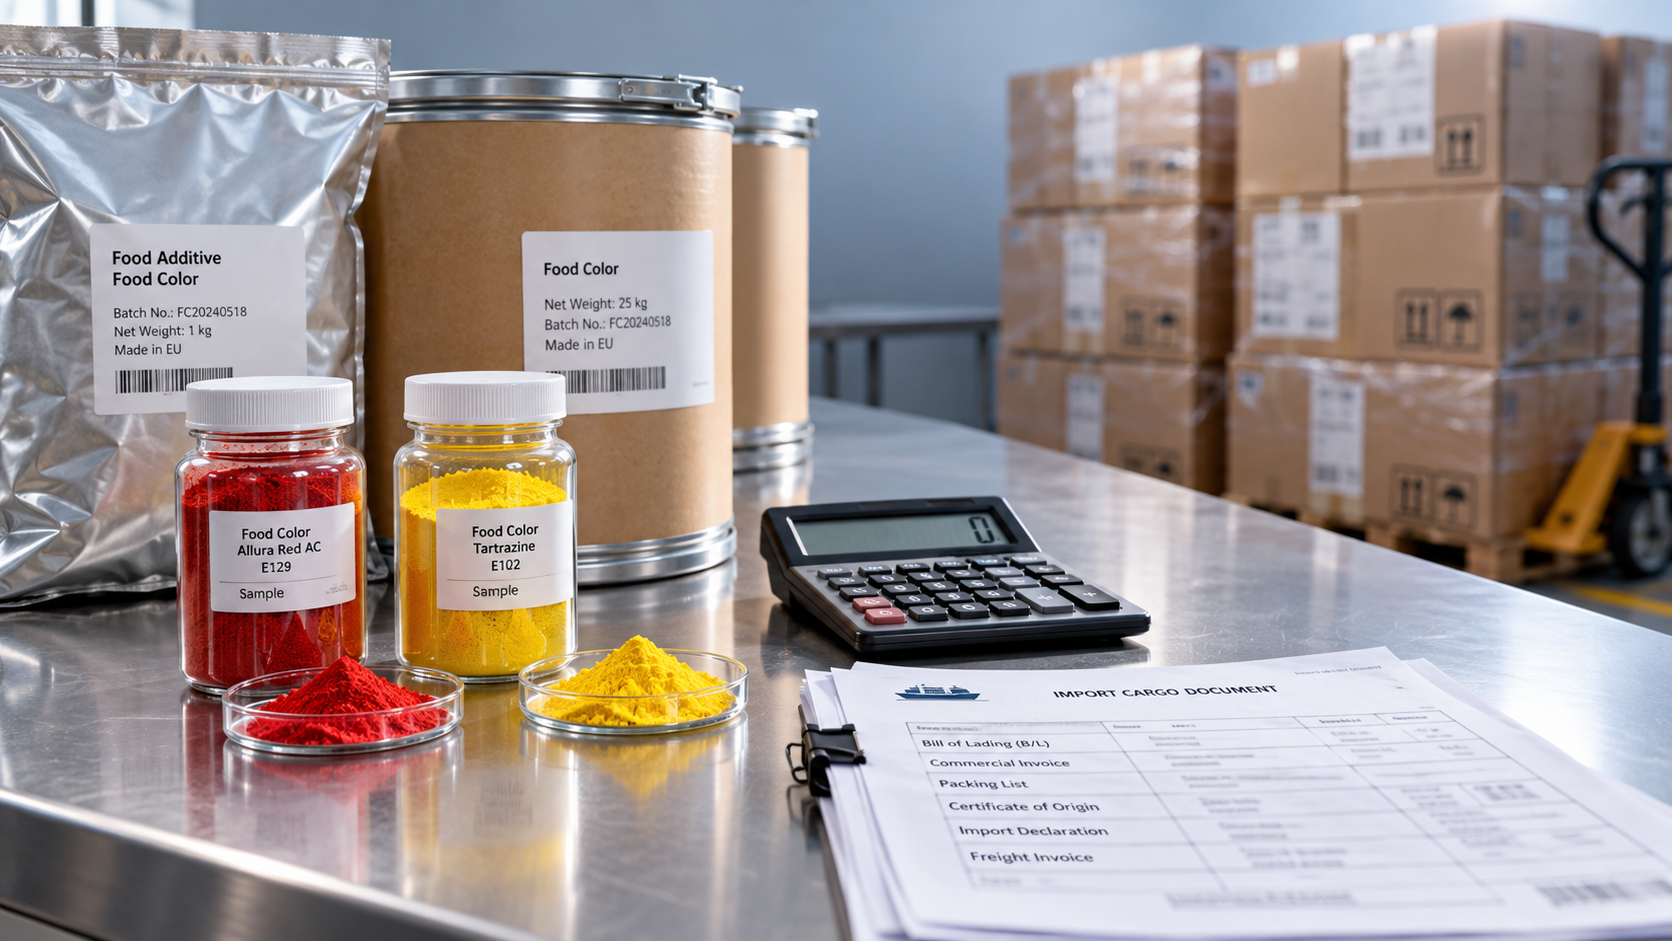
Import qilingan oziq-ovqat bo‘yoqlarining tannarxi yetkazib beruvchining narxi va yaroqli mahsulotni qabul qiluvchi omborga yetkazish uchun zarur bo‘lgan barcha qo‘shimcha xarajatlardan iborat. Tashish va bojxona boji bu hisob-kitobning faqat bir qismidir. Sug‘urta, bojxona rasmiylashtiruvi, terminal yig‘imlari, ichki tashish va qoplanmaydigan soliqlar ham kilogramm uchun yakuniy tannarxga ta’sir qiladi. Qoplanadigan import soliqlari uchun pul oqimini alohida hisoblash kerak, chunki rasmiylashtirish paytida to‘langan summa inventarizatsiya tannarxiga kiritiladigan yakuniy summadan ko‘p bo‘lishi mumkin.
Kotirovkaga qo‘shish uchun hamma joyda amal qiladigan ishonchli foiz mavjud emas. Natija jo‘natma hajmi, yetkazib berish shartlari, bojxona tasnifi, kelib chiqish mamlakati, manzil va mahsulot spetsifikatsiyasiga bog‘liq. Foydali hisob-kitob ikki ko‘rsatkichni beradi: foydalanishga yaroqli har bir kilogramm uchun omborga yetkazilgan inventarizatsiya tannarxi va importni yakunlash uchun zarur pul mablag‘i.
Hisob-kitobni aniq belgilangan yetkazib berish nuqtasiga asoslang
Kotirovkalarni yig‘ishdan oldin yakuniy нуқтani belgilang. «Omborga yetkazilgan» deganda manzil portiga yetib kelish, bojxonadan chiqarish yoki omborga yetkazib berish tushunilishi mumkin. Bu нуқталарda qoplanmagan xarajatlar turlicha bo‘ladi. Xaridlarni taqqoslash uchun bir xil qabul qilish joyigacha yetkazib berishni asos qilib olish kerak.
Asosiy hisob-kitob quyidagicha:
Omborga yetkazilgan inventarizatsiya tannarxi = mahsulotning sof qiymati + narxga kiritilmagan tashish va sug‘urta xarajatlari + bojxona boji + rasmiylashtirish va qayta ishlash xarajatlari + ichki yetkazib berish + mahsulotga bevosita tegishli tayyorlash xarajatlari + qoplanmaydigan soliqlar.
Kilogramm uchun omborga yetkazilgan tannarx = omborga yetkazilgan inventarizatsiya tannarxi ÷ qabul qilingan, foydalanishga yaroqli sof kilogrammlar.
Tegishli chegirmalar qo‘llanganidan keyingi hisob-faktura summasidan foydalaning, so‘ng bu summaga qaysi xizmatlar kiritilganini aniqlang. Dengiz fraxti allaqachon kiritilgan kotirovkaga taxminiy dengiz fraxti xarajatini qo‘shish tannarxni oshirib ko‘rsatadi. Aksincha, kotirovkada «fraxt kiritilgan» deb yozilganligi sababli manzil terminali yig‘imlarini hisobga olmaslik tannarxni kamaytirib ko‘rsatadi.
Hisoblash maxraji ham aniq belgilanishi kerak. Mahsulotning sof og‘irligiga bochka, qop, taglik va boshqa qadoqlar kirmaydi. Agar jo‘natmaning bir qismini mo‘ljallangan maqsadda ishlatib bo‘lmasa, bu holatning foydalanishga yaroqli miqdorga ta’sirini yetkazib beruvchining hisob-fakturadagi og‘irligidan alohida ko‘rsating. Me’yordan tashqari yo‘qotishlarni hisobga olish amaldagi siyosatga muvofiq bo‘lishi kerak; barcha yo‘qotishlarni avtomatik ravishda inventarizatsiya tannarxiga qo‘shmang.
Kiritilgan va hali to‘lanishi kerak bo‘lgan xarajatlarni ajrating
Incoterms yetkazib berish bo‘yicha muhim majburiyatlar, xarajatlar taqsimoti va tavakkalchilik o‘tadigan nuqtalarni belgilaydi, biroq omborga yetkazilgan tannarxning to‘liq hisob-kitobini bermaydi. Shart bilan birga ko‘rsatilgan joy va versiyani qayd eting. Joy ko‘rsatilmagan qisqartma taxminlar turlicha bo‘lishiga olib keladi.
Manzildagi agentning xarajatlar smetasi, ayniqsa, konteynerni to‘liq to‘ldirmaydigan (LCL) jo‘natmalar uchun foydalidir. Asosий tashish tarifi past bo‘lishi mumkin, biroq yukni konsolidatsiyadan chiqarish, hujjatlashtirish, qayta ishlash va minimal yig‘imlar sezilarli bo‘lishi ehtimol. Jo‘natmaning haqiqiy qadoqlanishi va o‘lchamlarini hisobga olgan holda, omborgacha bo‘lgan to‘liq yo‘nalishni taqqoslang.
Bojni haqiqiy tarkibga asoslanib aniqlang
«Oziq-ovqat bo‘yog‘i» kabi savdo tavsifi tarifni ishonchli hisoblash uchun yetarli emas. Tasnif sintetik bo‘yoq moddalari, tabiiy ekstraktlar, pigmentlar hamda tashuvchi yoki boshqa ingredientlar qo‘shilgan preparatlar uchun farq qilishi mumkin. Nomi o‘xshash kukun va suyuq mahsulotlarning tarkibi hamda bojxona tartibi ham turlicha bo‘lishi mumkin.
Manzil mamlakatining tarif kodini belgilashdan oldin tarkib, fizik holat, zarur bo‘lsa ishlab chiqarish tavsifi, mo‘ljallangan foydalanish va tasdiqlovchi texnik hujjatlarni yig‘ing. CAS raqami moddani aniqlashga yordam berishi mumkin, ammo formulali mahsulotning tasnifini o‘zi belgilamaydi. Yetkazib beruvchining eksport kodi dastlabki ma’lumot sifatida xizmat qiladi; deklaratsiya uchun import qiluvchi yurisdiksiyaning tarif jadvali qo‘llanadi.
Yonma-yon xarid qilinadigan kimyoviy mahsulotlarni alohida ko‘rib chiqing. 1,3-Butanediol CAS#107-88-0 kabi erituvchi uchun o‘z tasnifi va spetsifikatsiyasini tekshirish talab qilinadi. Uning kimyoviy identifikatsiyasi oziq-ovqat mahsulotida foydalanishga yaroqliligini bildirmaydi; bu moddaga qo‘llangan boj taxminini oziq-ovqat bo‘yog‘iga ko‘chirmang.
Boj, shuningdek, bojxona kelib chiqishiga bog‘liq bo‘lib, bu jo‘natilgan mamlakat bilan har doim ham bir xil bo‘lmaydi. Preferensial tartib qo‘llanishi uchun kelib chiqishga oid tegishli shartlar bajarilishi va tasdiqlovchi hujjatlar taqdim etilishi kerak. Muvofiqlik masalasi hal etilmagan bo‘lsa, standart boj bo‘yicha hisob-kitobni saqlang va preferensiyadan olinadigan tejamni alohida ssenariy sifatida ko‘rsating.
Ad valorem tarifda boj = bojxona qiymati × amaldagi boj stavkasi. Agar tarifda birlik uchun aniq summa, aralash stavka yoki qo‘shimcha bojlar nazarda tutilgan bo‘lsa, ularni tegishli qoidalar asosida alohida hisoblang.
Bojxona qiymati har doim ham yetkazib beruvchining hisob-fakturasidagi qiymatga teng bo‘lmaydi. Manzil mamlakatining qoidalariga muvofiq fraxt, sug‘urta, ishlab chiqarishga berilgan yordam, royalti yoki boshqa tuzatishlar qiymatga kiritilishi mumkin. Stavkani qo‘llashdan oldin hisoblash asosini aniqlang; aks holda, tarif foizi to‘g‘ri ko‘rinsa ham, boj summasi noto‘g‘ri chiqadi.
Inventarizatsiya tannarxi va import uchun zarur pul mablag‘ini alohida hisoblang
Qoplanadigan import QQS yoki shunga o‘xshash soliq, odatda, mahsulot tannarxini doimiy taqqoslashga emas, balki zarur pul mablag‘i hisobiga kiritiladi. Soliqni qaytarish ro‘yxatdan o‘tganlik, huquq, hujjatlar va amaldagi import tartibiga bog‘liq. Kotirovkada soliq qoplanadi deb ko‘rsatilgan bo‘lsa ham, bunday tartib hujjatlar bilan tasdiqlanmaguncha uni tannarxdan chiqarib tashlamang.
Import solig‘i hisoblanadigan bazaga ham e’tibor bering. Ayrim tizimlarda soliq bojxona qiymati, boj va ko‘rsatilgan qo‘shimcha xarajatlar yig‘indisiga hisoblanadi. Shuning uchun soliq stavkasini faqat mahsulot hisob-fakturasi summasiga qo‘llash rasmiylashtirishda to‘lanadigan summani kamaytirib ko‘rsatishi mumkin.
Ramziy ishchi jadval bozor narxi yoki manzil mamlakatidagi soliq stavkasini taxmin qilmasdan farqni aniq ko‘rsatadi:
Ushbu ta’riflardan foydalanib, kilogramm uchun omborga yetkazilgan inventarizatsiya tannarxi = (G + F + D + H + N) ÷ Q. Xarid va import jarayonini moliyalashtirish uchun zarur jami mablag‘ga to‘lov muddatlarini hisobga olgan holda R ham kiradi. Yetkazib beruvchiga oldindan to‘langan depozit umumiy xaridni moliyalashtirish qaydida aks ettirilishi kerak, biroq rasmiylashtirishda to‘lanishi kutilayotgan summa sifatida ikkinchi marta ko‘rsatilmasligi lozim.
Valyuta kursi bo‘yicha taxminlarni ochiq qayd eting. Yetkazib beruvchiga to‘lov, bojxona konvertatsiyasi va buxgalteriya hisobida tan olish uchun ishlatiladigan kurslar farq qilishi mumkin. Bank xizmatlari haqi va xedjirlash xarajatlari ham tijorat taqqosloviga ta’sir qiladi, biroq ularning buxgalteriya tasnifi inventarizatsiya hisobidan tashqarida bo‘lishi mumkin.
Bo‘yoqlarni foydalanishga yaroqli bo‘yash samaradorligi bo‘yicha taqqoslang
Yetkazilgan kilogramm uchun tannarx logistika xarajatlarini taqqoslashga yordam beradi, biroq ishlab chiqarishda qaysi bo‘yoq arzonroq ekanini ko‘rsatmaydi. Konsentratsiya, standartlashtirilgan rang berish kuchi, tashuvchi modda miqdori va tayyor mahsulotda talab qilinadigan dozalash natijalar tartibini o‘zgartirishi mumkin.
Suyultirilgan suyuq preparat tarkibida tashilayotgan og‘irlikka suv yoki boshqa tashuvchi modda ham kiradi. Konsentrlangan kukun rang berish samaradorligining har bir birligiga to‘g‘ri keladigan fraxt xarajatini kamaytirishi mumkin, biroq dispersiyalash, changni nazorat qilish yoki qayta ishlash bo‘yicha boshqa talablarni keltirib chiqaradi. Shakllarning hech biri avtomatik ravishda arzonroq hisoblanmaydi.
Texnik sinovlar teng natijani tasdiqlagan hollarda quyidagi formuladan foydalaning:
Tayyor mahsulot birligi uchun bo‘yoq tannarxi = kilogramm uchun omborga yetkazilgan tannarx × tayyor mahsulot birligiga tasdiqlangan doza.
Dozani bir xil talab qilingan rang tusi va tegishli qayta ishlash sharoitlarida taqqoslang. Issiqlik, kislotalilik, yorug‘lik ta’siri va oziq-ovqat matritsasi samaradorlikka ta’sir qilishi mumkin. Bir laboratoriya usuli bilan o‘lchangan rang kuchi spetsifikatsiyasini boshqa usul bilan o‘lchangan qiymat bilan avtomatik ravishda tenglashtirib bo‘lmaydi.
Agar mahsulotni chiqarishga ruxsat berish talablari bevosita tegishli xarajatlarni yuzaga keltirsa, ularni budjetga kiriting. Bunga manzil va qo‘llanish uchun talab etiladigan identifikatsiya yoki tarkib tahlili, ifloslantiruvchi moddalarni tekshirish, namuna olish va hujjatlarni tayyorlash kirishi mumkin. Har bir partiyani muntazam chiqarish xarajatlarini yetkazib beruvchini bir martalik malakadan o‘tkazish xarajatlaridan ajrating. Shunda birinchi jo‘natma barcha takroriy buyurtmalar uchun chalg‘ituvchi mezonga aylanmaydi.
Umumiy xarajatlarni ularga sabab bo‘lgan omillarga muvofiq taqsimlang
Aralash jo‘natmalar uchun bittadan ortiq taqsimlash usuli kerak bo‘ladi. Boj har bir mahsulot qatorining tasnifi, bojxona qiymati va kelib chiqishiga oid tartib bo‘yicha hisoblanishi kerak. Fraxt haq undiriladigan og‘irlik yoki hajmga qarab taqsimlanishi mumkin, alohida hisob-kitob qilingan laboratoriya sinovi esa tekshirilgan materialga biriktiriladi.
Barcha fraxtni hisob-faktura qiymatiga qarab taqsimlash qimmat, ixcham bo‘yoq hajmi katta, qiymati past material bilan bir jo‘natmada bo‘lganda natijani buzishi mumkin. Aksincha, jo‘natma uchun olinadigan brokerlik xizmatining minimal haqini faqat og‘irlik bo‘yicha bo‘lish bir nechta deklaratsiya qatorini qayta ishlash xarajatini yashirishi mumkin. Har bir xarajat uchun oqilona taqsimlash asosini tanlang va o‘zaro taqqoslanadigan kotirovkalarda undan izchil foydalaning.
Kichik buyurtmalarga alohida e’tibor bering, chunki minimal yig‘imlar kamroq kilogrammga taqsimlanadi. Kattaroq jo‘natma birlik xarajatlarini kamaytirishi mumkin, biroq tejashni iste’mol, qolgan yaroqlilik muddati, saqlash sharoitlari va inventarizatsiyani moliyalashtirish bilan birga baholash zarur. Ishlatilishidan oldin yaroqlilik muddati tugaydigan material kutilgan xarid tejamini bermaydi.
Buyurtmani tasdiqlashdan oldin noaniqliklarni ko‘rsating
Bitta aniq ko‘ringan yakuniy summa hal qilinmagan taxminlarni yashirishi mumkin. Joriy kotirovkalar bilan tasdiqlangan asosiy smetani saqlang, so‘ng alohida noaniqliklarning qo‘shimcha ta’sirini ko‘rsating: boj tartibining o‘zgarishi, fraxt ustamasi, valyuta kursining o‘zgarishi yoki bepul saqlash muddati tugaganidan keyingi qo‘shimcha saqlash xarajatlari.
Har bir o‘zgarishni hisob-kitob orqali aks ettiring. Fraxtning oshishi tashish xarajatiga ham, fraxt bojxona qiymatiga kiritilgan hollarda shu qiymatga ham ta’sir qilishi mumkin. Boj bojxona solig‘i bazasiga kirsa, bojning oshishi import solig‘i to‘lovini ham o‘zgartiradi. Saqlashdagi kechikishlar alohida qayta ishlash va moliyalashtirish xarajatlarini keltirib chiqaradi; ularni umumiy fraxt zaxirasi ichida yashirib yubormang.
Har bir muhim taxmin uchun kotirovka sanasi, valyutasi, amal qilish muddati va hujjat manbasini biriktiring. Hal qilinmagan manzil xarajatlarini nol deb kiritish o‘rniga, ularni aniq belgilang. Raqobatdosh takliflar bir xil spetsifikatsiya, yetkazib berish nuqtasi, soliq tartibi va foydalanishga yaroqli miqdor asosiga ega bo‘lganda taqqoslash tasdiqlashga tayyor bo‘ladi.
Mahsulot kelib tushgach, taxminiy qiymatlarni haqiqiy hisob-fakturalar va chiqarilgan miqdorlar bilan almashtiring. Har bir tafovut fraxt, tasnif, valyuta kursi, kechikish yoki miqdor farqidan kelib chiqqanini qayd eting. Bunday solishtirish keyingi buyurtma uchun ishonchliroq boshlang‘ich nuqta beradi va qulay yetkazib beruvchi narxi yashirgan xarajatlarni ko‘rsatadi.
Bugun bizga so‘rovingizni yuboring